Personne ne confie son argent à une app dont il doute, et sur YouTube, la confiance passe par le créateur. Pour les apps de transfert d’argent, de paiement et de finances personnelles, les formats adaptés sont les intégrations de 60 à 90 secondes, les vidéos dédiées et les Shorts, construits sur des allégations validées par votre équipe conformité et jugés sur les comptes vérifiés et les premières transactions par créateur. Parmi les marques avec lesquelles nous avons travaillé : Remitly et AstroPay.
Une intégration de notre réseau
 Agrandir l’image
Pourquoi YouTube fonctionne pour la fintech
Pour une décision financière, on écoute une personne, pas une bannière
Choisir par où envoyer une partie de son salaire au pays, ou avec quel portefeuille payer en ligne, est une décision réfléchie. On cherche quelqu’un qui a utilisé le produit et qui peut dire qu’il fonctionne. Un créateur qui montre l’app, les frais et le temps que cela a pris est cette personne. Pour une marque fintech, cela vaut plus que cent impressions dont personne ne se souvient.
Le produit se montre plus facilement qu’il ne s’explique
Taux de change, frais, étapes de vérification et délais de réception paraissent compliqués à l’écrit. À l’écran, c’est simple : on ouvre l’app, on choisit le pays, on voit ce qui arrive. Une intégration de 60 à 90 secondes laisse au créateur le temps de tout montrer, et le spectateur constate que c’est plus facile qu’il ne le craignait.
La confiance circule dans les communautés
Les transferts d’argent et les paiements numériques se diffusent par le bouche-à-oreille au sein des communautés : familles partagées entre deux pays, freelances payés dans une autre devise, acheteurs en ligne. Le YouTube hispanophone est l’un des endroits où ces conversations ont lieu, et un créateur issu de la même communauté parle avec une crédibilité qu’une marque ne peut acheter autrement.
Quel format pour une app financière
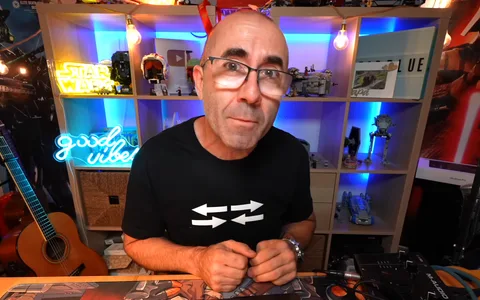
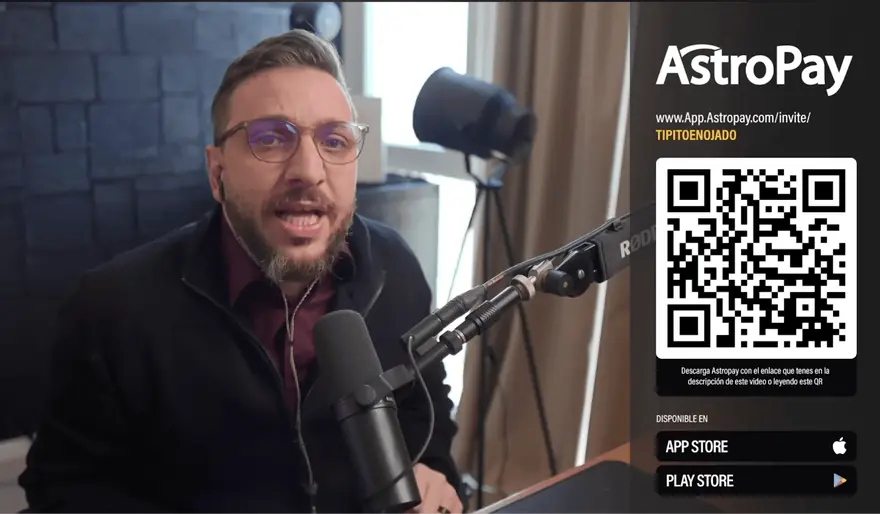
Les meilleures intégrations fintech montrent un vrai transfert ou un vrai paiement, avec les frais à l’écran : l’intégration de 60 à 90 secondes est donc en général la base. Une vidéo dédiée sur la façon d’envoyer de l’argent vers un pays ou de payer en ligne en toute sécurité convient au lancement sur un nouveau marché. Les apps financières s’installent sur le téléphone alors que beaucoup de gens regardent YouTube sur une télévision : un QR code à l’écran, en plus du lien en description, vaut la peine. L’intégration d’AstroPay avec Tipito Enojado présentée sur cette page en est un exemple.
Ce que mesurent les marques fintech
La première étape, mais pas encore un client
Lien unique ou QR code par créateur, dans les outils d’analyse de la marqueLa vérification d’identité est une étape où les utilisateurs décrochent
Le rapport de tunnel de la marque, par créateurLa vraie activation : de l’argent a circulé
Les événements de conversion de la marque, par lien et par codeCe que chaque client actif a coûté
Coût total divisé par les premières transactions, par créateurLes clients qui ont saisi le code promo au lieu de cliquer
Code personnel par créateurDéfinissez avant la campagne quel événement compte comme un client, pour que le rapport réponde à la question que posera votre équipe finance. Pour dimensionner un budget, utilisez le calculateur de sponsoring YouTube ou lisez combien coûte le marketing d’influence, avec des prix de marché sourcés.
Conformité : ce qui change quand le produit, c’est l’argent
Les messages financiers obéissent à des règles que d’autres catégories ne connaissent pas. Nous ne donnons pas de conseil juridique, et votre équipe conformité a le dernier mot. Voici les points à couvrir :
- Uniquement des allégations validées. Le brief doit contenir la liste des allégations, des frais et des conditions validés par votre équipe. Le créateur écrit le script avec ses propres mots à partir de cette liste, sans promesse improvisée sur les taux, les rendements ou la rapidité, et la marque le valide.
- Une mention claire. Chaque intégration doit être signalée comme partenariat rémunéré dans la vidéo et dans la description. Aux États-Unis, les FTC Endorsement Guides attendent que ce lien soit clair et difficile à manquer. En France, l’intention commerciale doit être indiquée clairement, par exemple par « publicité » ou « collaboration commerciale » (loi n° 2023-451, article 5-2).
- Produits réglementés, vigilance renforcée. Au Royaume-Uni, le guide FG24/1 de la FCA (mars 2024) explique comment les règles de promotion financière s’appliquent aux réseaux sociaux et aux influenceurs. En Espagne, la circulaire 1/2022 de la CNMV encadre la publicité des crypto-actifs, y compris les contenus publiés par des influenceurs.
- Espagne, les créateurs à forte audience. Le décret royal 444/2024 définit quels créateurs sont des « utilisateurs d’importance particulière » au sens de la loi générale espagnole sur la communication audiovisuelle : ceux qui, l’année précédente, ont gagné 300 000 € ou plus grâce à leur activité sur les plateformes vidéo, avaient 1 million d’abonnés ou plus sur une plateforme ou 2 millions ou plus au total et ont publié 24 vidéos ou plus. Les trois conditions s’appliquent ensemble.
- En France, une loi dédiée. La loi n° 2023-451 du 9 juin 2023 visant à encadrer l’influence commerciale interdit aux influenceurs la promotion de certains produits financiers et des crypto-actifs, sauf, pour les crypto-actifs, lorsque l’annonceur est agréé ou autorisé au titre du règlement MiCA (Légifrance, loi n° 2023-451, article 4). L’AMF et l’ESMA publient des recommandations pour une promotion financière responsable par les influenceurs (AMF).
- Une validation écrite. Mieux vaut obtenir par écrit l’accord de la marque sur les messages définitifs avant publication.
Ces références sont un point de départ, pas une liste exhaustive. Les règles varient selon le produit et le pays, et chaque pays d’Amérique latine a son propre régulateur.
Ce qu’il faut vérifier avant de choisir un créateur pour une fintech
L’audience doit avoir le besoin
Pour une app de transfert d’argent, cherchez des audiences qui vivent loin de chez elles ou qui ont de la famille à l’étranger. Pour un portefeuille de paiement, des personnes qui achètent, jouent ou sont payées en ligne. Nous analysons les données d’audience que partage le créateur, pas seulement le nombre d’abonnés.
La sécurité de marque est plus stricte ici
Parcourez les contenus récents du créateur à la recherche de promesses d’argent facile, de promotions de jeux d’argent ou d’anciens sponsors que votre équipe conformité refuserait. Une marque financière ne peut pas côtoyer cela, et une seule mauvaise association coûte plus que ce que rapporte n’importe quelle campagne.
Notre réseau est particulièrement solide en Espagne et en Amérique latine. Le déroulé d’une campagne, étape par étape, se trouve sur notre page sponsoring YouTube.
Résultat : AstroPay × Tipito Enojado
AstroPay, un portefeuille numérique pour les paiements en ligne, a travaillé avec Tipito Enojado et obtenu un ROAS de 20. Le ROAS correspond au chiffre d’affaires qu’une campagne génère pour chaque dollar investi : ici, 20 $ pour 1 $. Voir nos réalisations.
Marques fintech avec lesquelles nous avons travaillé


Des créateurs de notre réseau
Le réseau couvre la tech, le voyage, le lifestyle, la cuisine et bien d’autres thématiques.
Voir tous les créateursPour aller plus loin
Brief de sponsoring YouTube
Le brief qui vous donne une première version exploitable, allégations validées comprises.
Obtenir le modèle MesureROI du sponsoring YouTube
Comment mesurer les installations et les clients par créateur.
Lire le guide SecteurApplications et logiciels
Des campagnes d’installation avec liens, codes et QR codes à l’écran.
Voir le secteurQuestions fréquentes
Avec quelles marques fintech ICONX a-t-elle travaillé ?
Parmi les marques avec lesquelles nous avons travaillé figurent Remitly, pour envoyer de l’argent à l’étranger, et AstroPay, un portefeuille numérique pour les paiements en ligne. AstroPay a réalisé une intégration avec Tipito Enojado, un créateur de notre réseau, et obtenu un ROAS de 20.
Comment garder des messages financiers conformes ?
On part des allégations validées par votre équipe juridique ou conformité, et on les inscrit dans le brief. Le créateur écrit le script avec ses propres mots à partir de ce brief, avec les mentions exigées par votre régulateur, et la marque le valide avant toute publication.
Les créateurs ont-ils le droit de promouvoir des produits financiers ?
Cela dépend du produit et du pays. Les apps de paiement et de transfert d’argent sont en général plus simples à mettre en avant que l’investissement ou la crypto, soumis à des règles spécifiques : au Royaume-Uni, le guide FG24/1 de la FCA encadre les promotions financières sur les réseaux sociaux ; en Espagne, la circulaire 1/2022 de la CNMV encadre la publicité des crypto-actifs, y compris par les influenceurs, et le décret royal 444/2024 définit quels créateurs sont des utilisateurs d’importance particulière ; en France, la loi n° 2023-451 du 9 juin 2023 interdit aux influenceurs la promotion de certains produits financiers et des crypto-actifs, sauf, pour les crypto-actifs, lorsque l’annonceur est agréé ou autorisé au titre du règlement MiCA. Aux États-Unis, la FTC attend que la relation commerciale soit claire. L’équipe conformité de la marque a le dernier mot.
Que mesurent les marques fintech dans une campagne YouTube ?
Les installations, les comptes vérifiés, les premières transactions et le coût par acquisition par créateur, grâce à des liens uniques, des codes ou des QR codes et aux outils d’analyse de la marque. Mieux vaut définir avant la campagne quel événement compte comme un client.